
本文作者——朱迪|长春理工大学硕士
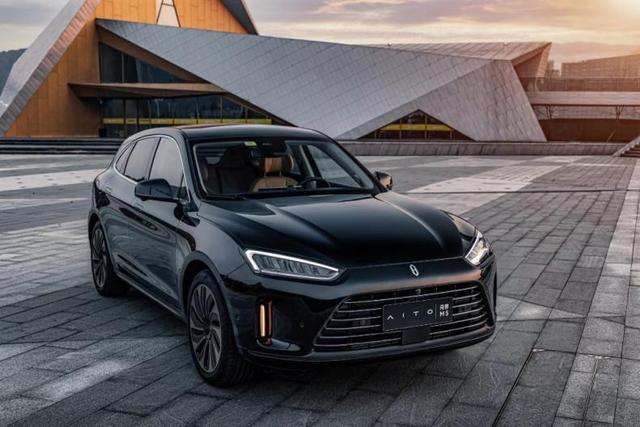
一年前风光无限的赛力斯,碰到麻烦。
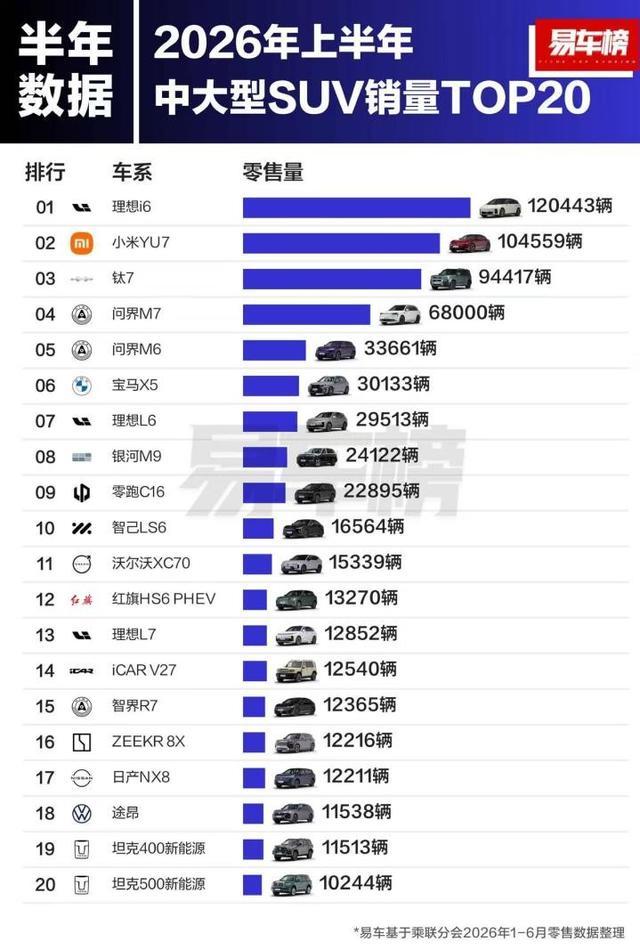
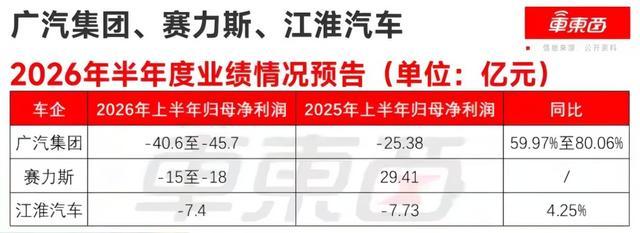
7月12日的业绩预告显示,上半年净亏损15亿元到18亿元,扣费亏损高达22亿元到25亿元。
其中,与华为合作的子公司问界(赛力斯汽车有限公司)也有盈转亏。
反转来得太快。
表面是原材料价格上涨、资产减值导致亏损,但背后,是车企在供应链上没有议价权。
当名气、实力都远不如供应商的时候,“交出灵魂”的车企,在成本控制中,也很难在供应链上占据主动。
归根结底,是新能源车行业竞争太激烈了,新能源车企的品牌成色到底如何,要接受市场的残酷检验。
从风光无限到亏损十几亿
一年前,用“风光无限”来形容赛力斯毫不夸张。
2025年上半年,问界系列车型销量一路攀升,M9交付量稳居40万元以上新能源SUV前列,M7改款后订单爆满,连带赛力斯工厂产能拉满,正式进入规模化盈利周期,归母净利润29.41亿元,经营活动现金流持续为正。
彼时市场估值十分给面子。
赛力斯在A股的市值一度逼近2000亿,远超一众传统车企,市盈率在盈利后虽然有所回落,但市场给的估值倍数依然不低。很多投资者相信,有华为深度赋能,赛力斯已经找到了“捷径”,有望跳出其他新势力漫长的亏损周期。
但进入2025年下半年,情况开始悄然变化。
最能说明问题的就是销量。
2025年上半年问界交付同比增长超300%,但下半年增速已经回落到50%。进入2026年增速进一步放缓到不足20%。
价格战愈演愈烈,竞品车型如小米SU7、极氪001、蔚来ET7等持续逼近,问界M7和M5的订单热度明显降温,只有M9还在高端市场维持基本盘。
再来看毛利率。
赛力斯2025年全年汽车业务毛利率超28.45%,在行业里算是佼佼者。但2026年一季度,毛利率开始小幅下滑。
市场一向很敏锐。
从2025年最高点算起,到2026年7月业绩预告发布前,赛力斯股价已经跌去了40%以上,“聪明的钱”早就提前离场,其余投资者还在等“反转”。
其实回头看,信号早就有了。
只是谁也没想到,亏损来得这么猛、这么突然。从盈利30亿到亏损15亿,中间只隔了12个月。
三座大山压垮利润
赛力斯这份业绩预告虽然简短,但信息量很大,竟是这三座大山压垮了营收。
第一座:原材料成本暴涨。
存储芯片价格涨幅接近3-5倍,碳酸锂从2025年初8万/吨冲到2026年现货高点18万/吨,工业金属、稀土材料也都在涨。对于一辆智驾电车来说,芯片和电池是成本占比最高的两大块,这两样东西同时涨价,利润根本扛不住。
而问界主打高阶智能驾驶,单车存储芯片、算力芯片的用量远高于普通电车。
赛力斯董事长张兴海6月当众算了一笔透明账:“存储芯片和碳酸锂两大核心原材料大幅涨价,问界平均每辆车成本增加了1.5万到2万元。原材料都在涨价,可车子售价却一个比一个卖得更低”。
第二座:技术迭代下的资产减值压力。
这是容易被忽略的“隐形杀手”。公告明确提到:公司对“因技术迭代、车型换代导致适配性有限的存量资产调整账面价值”。简单说,那些因为技术更新太快、车型换代太频繁而变得过时的设备、零部件、生产线,没法再创造收益。
显然,新能源车的技术迭代没有“停下来的资格”,技术跟不上就会被市场淘汰,每推出一款新车,旧款车型的专属零部件、定制化设备的使用价值就大幅跳水,资产减值成了每年都要面对的大额支出。
第三座:销售费用的疯狂增长。
赛力斯销售费用2026年一季度37.19亿元,同比增长近40%。再回看2025年,全年费用高达241.94亿元,相比2024年的191.84亿元,同比上涨26.12%,花钱扩张的速度远远超过营收增长的速度。
新品上市要打广告、铺渠道、做促销、门店建设,在品牌认知度还不够稳固的情况下,营销投入是刚性支出,这些钱没法省。
无法回避的两个难言之隐
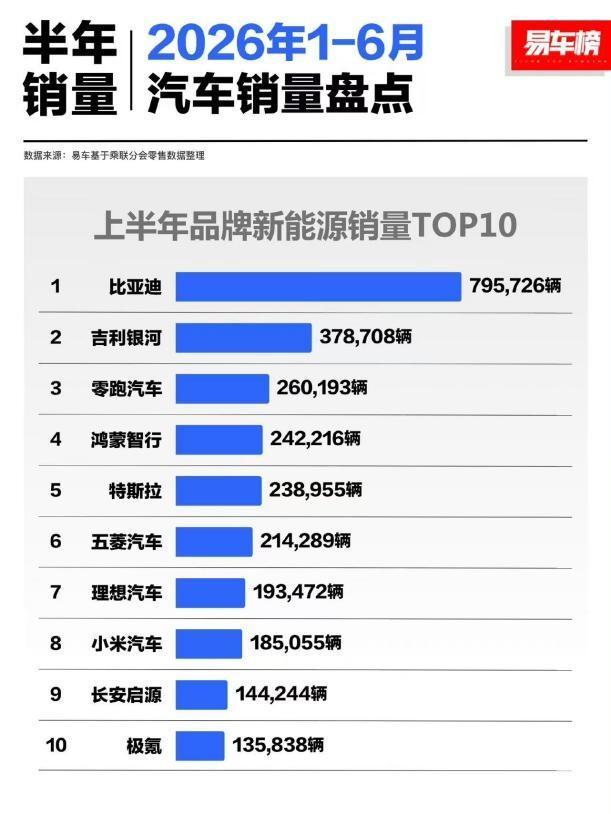
赛力斯本轮业绩亏损,把国内电车行业结构性短板直接摆在大家面前,当问界这样的中高端品牌也无法赚钱,那么其他车企该怎么办?
中国新能源车没有真正的品牌溢价。
不光电车,手机端也在面临成本上涨,但苹果的打法很简单,涨价。
库克公开表示成本的压力无法承受,只能开启全球调价:Mac、iPad全线涨幅17%-25%,iPad Air最高涨价超1200元。
结果呢?果粉照样排队买。
因为苹果有品牌护城河,消费者愿意为iOS生态、为A系列芯片、为那个“咬了一口的苹果LOGO”掏钱。华为手机也一样,Mate系列即便在被打压的情况下,依然能保持高定价,靠的就是品牌效应和用户忠诚度。
但中国新能源车企,包括赛力斯在内,还没到这个段位。
问界M9能卖到四五十万,不少消费者冲的是华为的鸿蒙座舱、ADS智驾系统,冲的华为的技术背书,而不是“赛力斯”这三个字。
没有品牌溢价,成本上涨也不敢涨价,因为一涨价消费者就跑了,大把的竞品还等着呢。抢客户呢。
其二,技术迭代太快,设备贬值的速度远超想象。
上面也提到了,这是新能源行业独有的残酷现实。
传统燃油车时代,发动机技术和底盘平台沿用十几年是常事,奔驰的M256发动机用了快十年还在服役,宝马的CLAR平台横跨好几代车型,生产线设备投入之后折旧节奏平缓,资产不会突然“作废”。
反观新能源车,智能驾驶方案每年都在进化,算力、传感器、电子电气架构的升级速度堪比手机。车企花费巨资打造的专属零部件和定制化生产线,很可能还没收回成本就被淘汰。投入越多,亏得越狠,这套逻辑在传统车企没法想象,但在新能源行业却是日常。
赛力斯的“业绩预告”证明了一个残酷的现实,即便问界已经是新势力里卖得最好的品牌之一,依然逃不过亏损的命运,可见“赚钱”是所有车企的共同难题。
为什么大家都赚不到钱?
新能源汽车行业现在正回归到华为与赛力斯合作的那个经典问题,交出了灵魂的小康,会不会沦为代工厂?
从目前的情况看,新能源汽车最核心的三电,几乎都不在车企手里,而是在超级供应商手里。
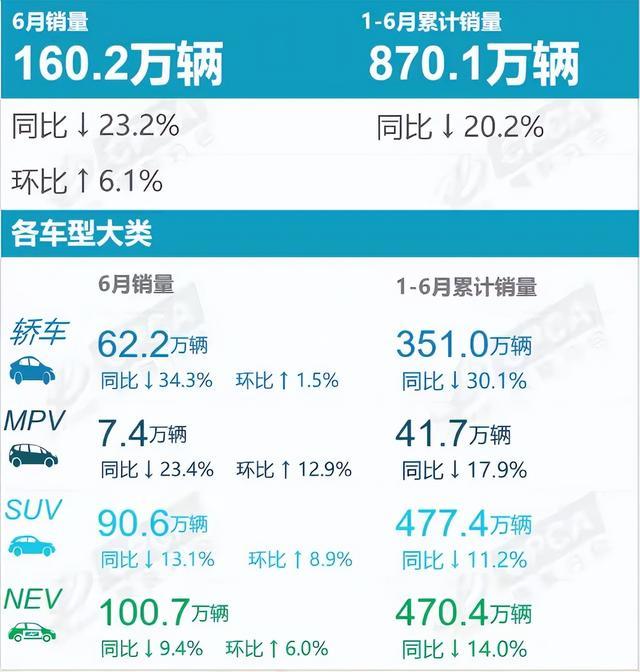
今年上半年预告盈利的比亚迪,是极少数将核心技术、零部件攥在自己手里的车企。
而能够将成本分摊到供应链,才真正意味着实打实的“品牌力”。从目前看,很多车企都不具备这个能力。
当市场竞争激烈,成本不断抬升,产品在供应链中的议价能力有限,亏损就是必然。
长远来看,各车企想要摆脱这个困境,只有两条路。
要么像比亚迪那样,把核心供应链全部握在自己手里,从电池到芯片到整车全栈自研,构建起成本的护城河。
要么像特斯拉那样,靠超强的技术领先和品牌势能建立起真正的溢价能力,让消费者心甘情愿为品牌买单。
但这两条路都不容易。比亚迪走了二十年才走到今天,赛力斯才刚起步几年,华为光环只能解决“上场”的问题,解决不了“赚钱”的问题。
看明白了吧,上半场拼的是销量、速度,谁先跑出来。而下半场拼的是盈利、品牌,谁能活下来。
港联配资提示:文章来自网络,不代表本站观点。